ΤΕΤΑΡΤΗ
ΟΚΤΩΒΡΙΟΥ 2026
ΕΤΟΣ: 55°
ΑΡ. ΦΥΛΛΟΥ: 15721
ΗΜΕΡΗΣΙΑ ΠΡΩΙΝΗ ΟΙΚΟΝΟΜΙΚΗ ΕΦΗΜΕΡΙΔΑ
ΧΡΟΝΙΑ
ΤΩΝ ΔΗΜΟΠΡΑΣΙΩΝ
ΠΛΗΡΩΜΕΝΟ
ΤΕΛΟΣ
Τεκ. Γραφείο
Κ.Τ.Α.
Αριθμός Άδειας
Σ ΕΚΔΟΤΩΝ
ΚΩΔΙΚΟΣ: 1781
Hellenic Post
9 772529 029138
Τ: 210 38 17 700 - 210 38 17 716 - 210 38 17 737 F: 210 38 17 331 E: [email protected] W: www.ihodimoprasion.gr
ΗΛΕΚΤΡΟΝΙΚΑ ΤΙΜΟΛΟΓΙΑ:
ΠΑΓΙΔΑ ΠΡΟΣΤΙΜΩΝ ΓΙΑ
ΧΙΛΙΑΔΕΣ ΜΙΚΡΟΜΕΣΑΙΟΥΣ
Σε μια νέα πραγματικότητα, με αυξημένες φορολογικές υποχρεώσεις και κίνδυνο επιβολής
προστίμων, εισέρχονται χιλιάδες μικρομεσαίες
επιχειρήσεις και ελεύθεροι επαγγελματίες από
τις 2 Νοεμβρίου 2026, όταν τίθεται σε ισχύ η
δεύτερη φάση της υποχρεωτικής ηλεκτρονικής
τιμολόγησης.
Η σημαντικότερη αλλαγή κρύβεται σε μια
λεπτομέρεια: ένα τιμολόγιο μπορεί να έχει
εκδοθεί και να έχει καταχωριστεί στα λογιστικά
βιβλία, αλλά να αντιμετωπιστεί φορολογικά ως
μη εκδοθέν, εφόσον δεν έχει χρησιμοποιηθεί
ο προβλεπόμενος ηλεκτρονικός μηχανισμός.
Η συγκεκριμένη πρόβλεψη δημιουργεί νέους
κινδύνους για επιχειρήσεις που δεν έχουν
προσαρμόσει εγκαίρως τα συστήματά τους.
Διαβάστε ακόμα: Από αυστηρό κόσκινο θα περνά η πιστοληπτική ικανότητα των καταναλωτών
Η υποχρεωτική ηλεκτρονική τιμολόγηση δεν
εξαντλείται στη διαβίβαση στοιχείων στην
πλατφόρμα myDATA της ΑΑΔΕ.
Προϋποθέτει την έκδοση παραστατικών μέσω
πιστοποιημένου παρόχου ή των δωρεάν εφαρμογών της φορολογικής διοίκησης, timologio
και myDATAapp.
Αυτό σημαίνει ότι η χρήση ενός συνηθισμένου
εμπορικού ή λογιστικού προγράμματος ERP
δεν εξασφαλίζει αυτομάτως τη συμμόρφωση.
Σύμφωνα με τις διευκρινίσεις της ΑΑΔΕ, η μη
έκδοση ηλεκτρονικού τιμολογίου, όταν αυτό
είναι υποχρεωτικό, εξομοιώνεται με μη έκδοση
παραστατικού και επισύρει τις προβλεπόμενες
κυρώσεις του Κώδικα Φορολογικής Διαδικασίας.
Η πρώτη φάση εφαρμογής ξεκίνησε στις 2
Μαρτίου 2026 και αφορούσε επιχειρήσεις
με ακαθάριστα έσοδα άνω του 1 εκατ. ευρώ,
βάσει των φορολογικών δηλώσεων του 2023.
Από τις 2 Νοεμβρίου εντάσσονται και οι υπό
λοιπες υπόχρεες επιχειρήσεις, ανεξαρτήτως
μεγέθους.
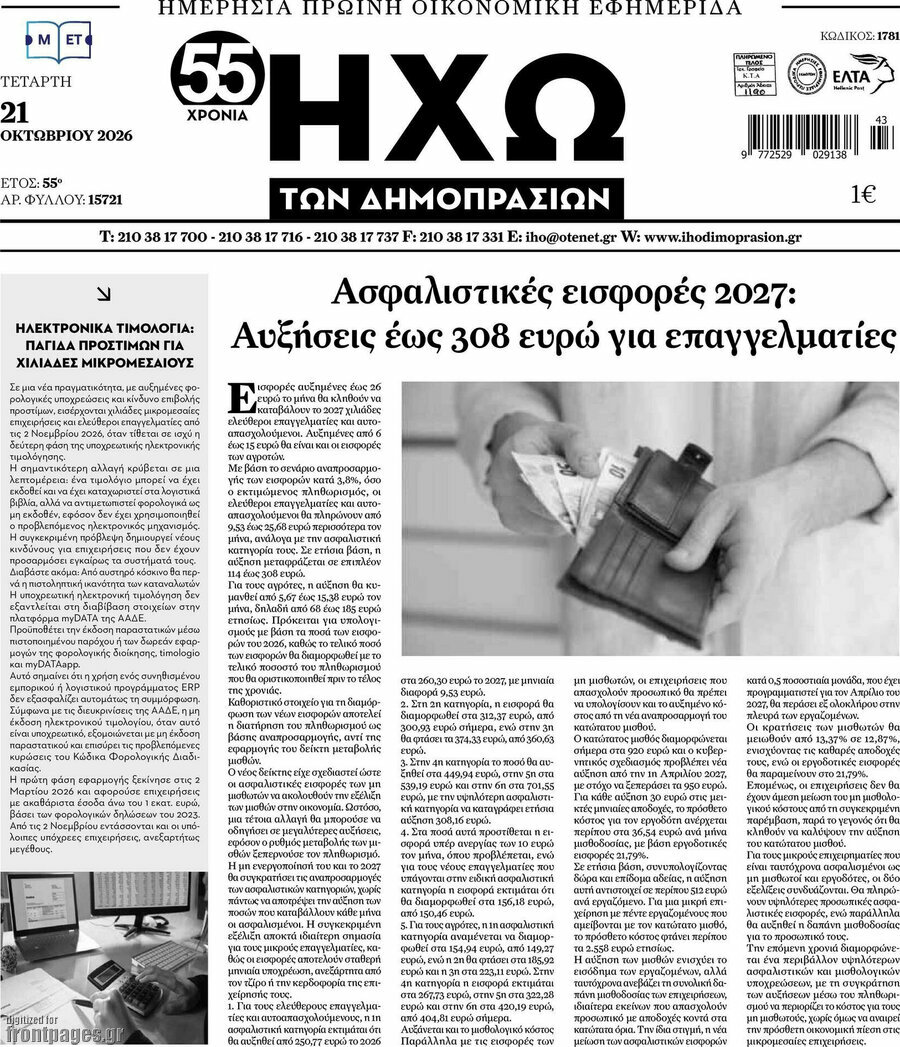
Ασφαλιστικές εισφορές 2027:
Αυξήσεις έως 308 ευρώ για επαγγελματίες
ισφορές αυξημένες έως 26
ευρώ το μήνα θα κληθούν να
καταβάλουν το 2027 χιλιάδες
ελεύθεροι επαγγελματίες και αυτοαπασχολούμενοι. Αυξημένες από 6
έως 15 ευρώ θα είναι και οι εισφορές
των αγροτών.
Με βάση το σενάριο αναπροσαρμο
γής των εισφορών κατά 3,8%, όσο
ο εκτιμώμενος πληθωρισμός, οι
ελεύθεροι επαγγελματίες και αυτοαπασχολούμενοι θα πληρώνουν από
9,53 έως 25,68 ευρώ περισσότερα τον
μήνα, ανάλογα με την ασφαλιστική
κατηγορία τους. Σε ετήσια βάση, η
αύξηση μεταφράζεται σε επιπλέον
114 έως 308 ευρώ.
Για τους αγρότες, η αύξηση θα κυμανθεί από 5,67 έως 15,38 ευρώ τον
μήνα, δηλαδή από 68 έως 185 ευρώ
ετησίως. Πρόκειται για υπολογι
σμούς με βάση τα ποσά των εισφορών του 2026, καθώς το τελικό ποσό
των εισφορών θα διαμορφωθεί με το
τελικό ποσοστό του πληθωρισμού
που θα οριστικοποιηθεί πριν το τέλος
της χρονιάς.
Καθοριστικό στοιχείο για τη διαμόρφωση των νέων εισφορών αποτελεί
η διατήρηση του πληθωρισμού ως
βάσης αναπροσαρμογής, αντί της
εφαρμογής του δείκτη μεταβολής
μισθών.
Ο νέος δείκτης είχε σχεδιαστεί ώστε
οι ασφαλιστικές εισφορές των μη
μισθωτών να ακολουθούν την εξέλιξη
των μισθών στην οικονομία. Ωστόσο,
μια τέτοια αλλαγή θα μπορούσε να
οδηγήσει σε μεγαλύτερες αυξήσεις,
εφόσον ο ρυθμός μεταβολής των μι
σθών ξεπερνούσε τον πληθωρισμό.
Η μη ενεργοποίησή του και το 2027
θα συγκρατήσει τις αναπροσαρμογές
των ασφαλιστικών κατηγοριών, χωρίς
πάντως να αποτρέψει την αύξηση των
ποσών που καταβάλλουν κάθε μήνα
οι ασφαλισμένοι. Η συγκεκριμένη
εξέλιξη αποκτά ιδιαίτερη σημασία
για τους μικρούς επαγγελματίες, και
θώς οι εισφορές αποτελούν σταθερή
μηνιαία υποχρέωση, ανεξάρτητα από
τον τζίρο ή την κερδοφορία της επιχείρησής τους.
1. Για τους ελεύθερους επαγγελματίες και αυτοαπασχολούμενους, η 1η
ασφαλιστική κατηγορία εκτιμάται ότι
θα αυξηθεί από 250,77 ευρώ το 2026
στα 260,30 ευρώ το 2027, με μηνιαία
διαφορά 9,53 ευρώ.
2. Στη 2η κατηγορία, η εισφορά θα
διαμορφωθεί στα 312,37 ευρώ, από
300,93 ευρώ σήμερα, ενώ στην 3η
θα φτάσει τα 374,33 ευρώ, από 360,63
ευρώ.
3. Στην 4η κατηγορία το ποσό θα αυτ
ξηθεί στα 449,94 ευρώ, στην 5η στα
539,19 ευρώ και στην 6η στα 701,55
ευρώ, με την υψηλότερη ασφαλιστι
κή κατηγορία να καταγράφει ετήσια
αύξηση 308,16 ευρώ.
4. Στα ποσά αυτά προστίθεται η ει
σφορά υπέρ ανεργίας των 10 ευρώ
τον μήνα, όπου προβλέπεται, ενώ
για τους νέους επαγγελματίες που
υπάγονται στην ειδική ασφαλιστική
κατηγορία η εισφορά εκτιμάται ότι
θα διαμορφωθεί στα 156,18 ευρώ,
από 150,46 ευρώ.
5. Για τους αγρότες, η 1η ασφαλιστική
κατηγορία αναμένεται να διαμορ
φωθεί στα 154,94 ευρώ, από 149,27
ευρώ, ενώ η 2η θα φτάσει στα 185,92
ευρώ και η 3η στα 223,11 ευρώ. Στην
4η κατηγορία η εισφορά εκτιμάται
στα 267,73 ευρώ, στην 5η στα 322,28
ευρώ και στην 6η στα 420,19 ευρώ,
από 404,81 ευρώ σήμερα.
Αυξάνεται και το μισθολογικό κόστος
Παράλληλα με τις εισφορές των
μη μισθωτών, οι επιχειρήσεις που
απασχολούν προσωπικό θα πρέπει
να υπολογίσουν και το αυξημένο κόστος από τη νέα αναπροσαρμογή του
κατώτατου μισθού.
Ο κατώτατος μισθός διαμορφώνεται
σήμερα στα 920 ευρώ και ο κυβερ
νητικός σχεδιασμός προβλέπει νέα
αύξηση από την 1η Απριλίου 2017,
με στόχο να ξεπεράσει τα 950 ευρώ.
Για κάθε αύξηση 30 ευρώ στις μει
κτές μηνιαίες αποδοχές, το πρόσθετο
κόστος για τον εργοδότη ανέρχεται
περίπου στα 36,54 ευρώ ανά μήνα
μισθοδοσίας, με βάση εργοδοτικές
εισφορές 21,79%.
Σε ετήσια βάση, συνυπολογίζοντας
δώρα και επίδομα αδείας, η αύξηση
αυτή αντιστοιχεί σε περίπου 512 ευρώ
ανά εργαζόμενο. Για μια μικρή επιχείρηση με πέντε εργαζομένους που
αμείβονται με τον κατώτατο μισθό,
το πρόσθετο κόστος φτάνει περίπου
τα 2.558 ευρώ ετησίως.
Η αύξηση των μισθών ενισχύει το
εισόδημα των εργαζομένων, αλλά
ταυτόχρονα ανεβάζει τη συνολική δα
πάνη μισθοδοσίας των επιχειρήσεων,
ιδιαίτερα εκείνων που απασχολούν
προσωπικό με αποδοχές κοντά στα
κατώτατα όρια. Την ίδια στιγμή, η νέα
μείωση των ασφαλιστικών εισφορών
κατά 0,5 ποσοστιαία μονάδα, που έχει
προγραμματιστεί για τον Απρίλιο του
2027, θα περάσει εξ ολοκλήρου στην
πλευρά των εργαζομένων.
Οι κρατήσεις των μισθωτών θα
μειωθούν από 13,37% σε 12,87%,
ενισχύοντας τις καθαρές αποδοχές
τους, ενώ οι εργοδοτικές εισφορές
θα παραμείνουν στο 21,79%.
Επομένως, οι επιχειρήσεις δεν θα
έχουν άμεση μείωση του μη μισθολογικού κόστους από τη συγκεκριμένη
παρέμβαση, παρά το γεγονός ότι θα
κληθούν να καλύψουν την αύξηση
του κατώτατου μισθού.
Για τους μικρούς επιχειρηματίες που
είναι ταυτόχρονα ασφαλισμένοι ως
μη μισθωτοί και εργοδότες, οι δύο
εξελίξεις συνδυάζονται. Θα πληρώ
νουν υψηλότερες προσωπικές ασφαλιστικές εισφορές, ενώ παράλληλα
θα αυξηθεί η δαπάνη μισθοδοσίας
για το προσωπικό τους.
Την επόμενη χρονιά διαμορφώνε
ται ένα περιβάλλον υψηλότερων
ασφαλιστικών και μισθολογικών
υποχρεώσεων, με τη συγκράτηση
των αυξήσεων μέσω του πληθωρι
σμού να περιορίζει το κόστος για τους
μη μισθωτούς, χωρίς όμως να αναιρεί
την πρόσθετη οικονομική πίεση στις
μικρομεσαίες επιχειρήσεις.
Ηχώ των Δημοπρασιών – Πρωτοσέλιδο 21 Οκτωβρίου 2026
⏪ Όλα τα πρωτοσέλιδα εφημερίδων 21/10/2026
Recognized text:
 είδη κηποτεχνίας, αυτόματο πότισμα