ΠΑΡΑΣΚΕΥΗ
ΟΚΤΩΒΡΙΟΥ 2026
ΕΤΟΣ: 55°
ΑΡ. ΦΥΛΛΟΥ: 15713
ΗΜΕΡΗΣΙΑ ΠΡΩΙΝΗ ΟΙΚΟΝΟΜΙΚΗ ΕΦΗΜΕΡΙΔΑ
ΧΡΟΝΙΑ
ΤΩΝ ΔΗΜΟΠΡΑΣΙΩΝ
ΚΩΔΙΚΟΣ: 1781
ΠΛΗΡΩΜΕΝΟ
ΤΕΛΟΣ
Τακ. Γραφείο
K.T.A.
Αριθμός Άδειας
TRACTION
Hellenic Post
9 772529
029152
Τ: 210 38 17 700 - 210 38 17 716 - 210 38 17 737 F: 210 38 17 331 E: [email protected] W: www.ihodimoprasion.gr
ΣΠΙΤΙ ΜΟΥ 3
ΑΝΤΙΣΤΡΟΦΗ ΜΕΤΡΗΣΗ ΓΙΑ
ΤΟ ΣΤΕΓΑΣΤΙΚΟ ΠΡΟΓΡΑΜΜΑ
Το πρόγραμμα «Σπίτι μου 3» είναι ο τρίτος
κύκλος του κρατικού προγράμματος χαμηλότοκων στεγαστικών δανείων για την απόκτηση
πρώτης κατοικίας. Ο προϋπολογισμός του είναι
2 δισ. ευρώ, το ανώτατο δάνειο ανεβαίνει στα
230.000 ευρώ, η επιλέξιμη αξία ακινήτου στα
300.000 ευρώ και το ηλικιακό όριο στα 55 έτη.
Η πλατφόρμα αναμένεται να ανοίξει στα τέλη
Δεκεμβρίου 2026 ή στις αρχές Ιανουαρίου
2027. Δικαιούχοι του «Σπίτι μου 3» είναι φυσικά
πρόσωπα ηλικίας από 25 έως 55 ετών που αγοράζουν πρώτη κατοικία. Ο δηλωμένος στόχος
της κυβέρνησης είναι το νέο πρόγραμμα να
καλύψει 15.000 έως 20.000 νοικοκυριά. Το
ανώτατο ετήσιο εισόδημα για το «Σπίτι μου 3»
διαμορφώνεται στις 25.000 ευρώ για άγαμο,
διαζευγμένο ή μέρος συμφώνου συμβίωσης
χωρίς παιδιά, στις 35.000 ευρώ για έγγαμους
ή μέρη συμφώνου συμβίωσης με προσαύξηση
7.000 ευρώ για κάθε παιδί, και στις 39.000
ευρώ για μονογονεϊκές οικογένειες με προσαύξηση 7.000 ευρώ για κάθε παιδί πέραν του
πρώτου. Στην πράξη, μια τετραμελής οικογένεια
μπορεί να ενταχθεί με εισόδημα έως 49.000
ευρώ και μια πενταμελής έως 56.000 ευρώ. Για
σύγκριση, στο «Σπίτι μου 2» το όριο για τετραμελή οικογένεια ήταν 36.000 ευρώ, καθώς τα
βασικά όρια ήταν 20.000 ευρώ για άγαμους,
28.000 ευρώ για ζευγάρια με προσαύξηση
4.000 ευρώ ανά παιδί και 31.000 ευρώ για
μονογονεϊκές με προσαύξηση 5.000 ευρώ
ανά παιδί. Η διαφορά των 13.000 ευρώ για
μια οικογένεια με δύο παιδιά βάζει μέσα στο
πρόγραμμα ένα μεγάλο κομμάτι μισθωτών που
μέχρι σήμερα κόβονταν οριακά. Το ανώτατο
ποσό δανείου ανεβαίνει στα 230.000 ευρώ από
190.000 ευρώ. Η χρηματοδότηση μπορεί να
καλύψει έως το 90% της αξίας του ακινήτου.
ΣΥΝΤΑΞΙΟΥΧΟΙ ΕΞΩΤΕΡΙΚΟΥ:
Οι φορολογικές αλλαγές
για όσους επιστρέφουν στην Ελλάδα
ι συνταξιούχοι που ζουν στο
εξωτερικό και εξετάζουν τη
μεταφορά της φορολογικής
τους κατοικίας στην Ελλάδα αποκτούν μεγαλύτερο χρονικό περιθώριο
για να ενταχθούν στο ειδικό καθε
στώς φορολόγησης των εισοδημάτων
αλλοδαπής με σταθερό συντελεστή
7%. Το νέο χρονοδιάγραμμα μεταθέτει σημαντικά την καταληκτική
ημερομηνία για την κατάθεση των
αιτήσεων, ενώ παράλληλα καθορίζει
σαφέστερα τις προθεσμίες για τα
δικαιολογητικά και την ολοκλήρωση
της διαδικασίας.
Η βασικότερη αλλαγή αφορά την
προθεσμία υποβολής της αίτησης, η
οποία παρατείνεται από τις 31 Μαρτ
τίου έως τις 31 Οκτωβρίου. Με τον
τρόπο αυτό διευρύνεται αισθητά το
χρονικό περιθώριο για όσους επιθυμούν να μεταφέρουν τη φορολογική
τους κατοικία στη χώρα και να αξιο
ποιήσουν το ευνοϊκό πλαίσιο.
Οι νέες προβλέψεις δεν περιορίζονται στις αιτήσεις που θα κατατεθούν
από εδώ και στο εξής. Καλύπτουν
επίσης τις αιτήσεις που βρίσκονται
ήδη σε εκκρεμότητα, καθώς και τις
πράξεις διοικητικού προσδιορισμού
φόρου που αφορούν το φορολογικό
έτος 2025.
Το ειδικό καθεστώς εξακολουθεί
να προσελκύει σημαντικό αριθμό
ενδιαφερομένων από το εξωτερικό.
Μέχρι σήμερα έχουν κατατεθεί περισσότερες από 1.700 αιτήσεις, από
τις οποίες περίπου 1.000 έχουν εγκριθεί. Μεγάλο μέρος των ενδιαφερομένων προέρχεται από το Ηνωμένο
Βασίλειο, τη Γερμανία, τη Γαλλία,
την Ολλανδία, τις σκανδιναβικές
χώρες και την Αμερική.
Με το νέο πλαίσιο, ως καταληκτική
ημερομηνία υποβολής της αίτησης
ορίζεται η 31η Οκτωβρίου. Παράλληλα, διαφοροποιείται ο χρόνος από τον
οποίο μπορεί να ισχύσει η υπαγωγή,
ανάλογα με το πότε πραγματοποιείται η μεταφορά της φορολογικής
κατοικίας.
Ειδικότερα, όσοι έχουν μεταφέρει
τη φορολογική τους κατοικία στην
Ελλάδα έως και τις 2 Ιουλίου έχουν τη
δυνατότητα να ζητήσουν την εφαρμογή του ειδικού καθεστώτος είτε για
το ίδιο φορολογικό έτος είτε για το
επόμενο. Αντίθετα, στην περίπτωση
μεταφοράς της φορολογικής κατοικίας μετά τις 2 Ιουλίου, η υπαγωγή
μπορεί να ισχύσει μόνο από το επό
μενο έτος.
Μια ακόμη σημαντική διευκόλυνση
είναι ότι η αίτηση μπορεί πλέον να
κατατεθεί χωρίς να συνοδεύεται εξαρχής από το σύνολο των απαιτούμενων
δικαιολογητικών. Ο φορολογούμενος
έχει τη δυνατότητα να συμπληρώσει
τον φάκελό του έως τις 30 Νοεμβρίου
του φορολογικού έτους για το οποίο
ζητεί την ένταξή του.
Η ηλεκτρονική υποβολή πραγματοποιείται μέσω της ψηφιακής πύλης
myAADE, από την εφαρμογή «Τα
Αιτήματά μου» και τη διαδρομή
«Νέο Αίτημα > Φορολογία > Εναλλακτική Φορολόγηση Εισοδήματ
τος», με επιλογή της διαδικασίας που
αφορά φυσικά πρόσωπα τα οποία
λαμβάνουν σύνταξη από το εξωτερικό
και μεταφέρουν τη φορολογική τους
κατοικία στην Ελλάδα, βάσει του
άρθρου 51 του ΚΦΕ.
Εναλλακτικά, ο φάκελος μπορεί να
αποσταλεί με συστημένη επιστολή
ή courier στο αρμόδιο ΚΕΦΟΔΕ
Αττικής ή Θεσσαλονίκης, ανάλογα
με τη διεύθυνση του φορολογουμέν
νου. Προβλέπεται επίσης δυνατότητα
φυσικής παρουσίας στο αρμόδιο ΚΕΦΟΔΕ, κατόπιν προγραμματισμένου
ραντεβού μέσω της εφαρμογής «Τα
Ραντεβού μου».
Για όσους χρειάζονται υποστήριξη
στη διαδικασία, υπάρχει επιπλέον
η δυνατότητα εξυπηρέτησης στα
myPoint Αττικής, στις Υπηρεσίες
Φορολογικής Εξυπηρέτησης και στις
κατά τόπους ΔΟΥ, όπου η αίτηση
μπορεί να υποβληθεί με τη συνδρομή
υπαλλήλων.
Η εξέταση των αιτημάτων υπαγωγής
στο ειδικό φορολογικό καθεστώς
πραγματοποιείται από το αρμόδιο
Κέντρο Φορολογικών Διαδικασιών
και Εξυπηρέτησης (ΚΕΦΟΔΕ), το
οποίο καθορίζεται με βάση τη διεύθυνση του φορολογουμένου.
Η διαδικασία πρέπει να ολοκλη
ρώνεται εντός 60 ημερών από την
υποβολή της αίτησης, ενώ τίθεται και
τελική χρονική δικλίδα: η σχετική
απόφαση θα πρέπει σε κάθε περίπτωση να έχει εκδοθεί το αργότερο
έως την τελευταία εργάσιμη ημέρα
του Δεκεμβρίου.
Το συγκεκριμένο χρονοδιάγραμμα
επιδιώκει να δώσει μεγαλύτερη
ασφάλεια στους ενδιαφερομένους,
ώστε να γνωρίζουν εντός του ίδιου
φορολογικού έτους εάν έχουν γίν
νει δεκτοί στο καθεστώς και ποιες
υποχρεώσεις προκύπτουν από την
ένταξή τους.
Η δυνατότητα φορολόγησης με
συντελεστή 7% δεν παρέχεται αυτ
τομάτως σε κάθε συνταξιούχο που
μεταφέρει την κατοικία του στην
Ελλάδα. Για την υπαγωγή απαιτείται
η σωρευτική εκπλήρωση συγκεκριμένων προϋποθέσεων.
Ο ενδιαφερόμενος θα πρέπει να μην
ήταν φορολογικός κάτοικος Ελλάδας
για πέντε από τα έξι έτη που προηγούνται της μεταφοράς της φορολογικής του κατοικίας. Επιπλέον,
πρέπει να προέρχεται από κράτος
με το οποίο η Ελλάδα διαθέτει συμφωνία διοικητικής συνεργασίας στον
φορολογικό τομέα.
Απαραίτητη προϋπόθεση είναι επί
σης να αποδεικνύεται ότι ο φορολογούμενος είναι δικαιούχος σύντα
ξης που προκύπτει στην αλλοδαπή,
καθώς το συγκεκριμένο καθεστώς
έχει σχεδιαστεί ειδικά για αυτή την
κατηγορία φυσικών προσώπων.
Για τα εισοδήματα που αποκτώνται
στο εξωτερικό από όσους ενταχθούν
στο καθεστώς εφαρμόζεται ενιαίος
φορολογικός συντελεστής 7%. Ο
φόρος καταβάλλεται εφάπαξ κάθε
χρόνο, έως την τελευταία εργάσιμη
ημέρα του Δεκεμβρίου.
Το ποσό της συγκεκριμένης φορολογικής υποχρέωσης δεν μπορεί να
συμψηφιστεί με άλλες οφειλές ή
πιστωτικά υπόλοιπα του φορολογουμένου και δεν μπορεί να υπαχθεί σε
πρόγραμμα τμηματικής καταβολής.
Υπάρχει, ωστόσο, πρόβλεψη για τις
περιπτώσεις στις οποίες έχει ήδη
καταβληθεί φόρος στο εξωτερικό
για τα ίδια εισοδήματα. Υπό τις προβλεπόμενες προϋποθέσεις, ο φόρος
αλλοδαπής μπορεί να αφαιρεθεί από
το ποσό που αναλογεί στην Ελλάδα,
χωρίς όμως η έκπτωση να μπορεί
να υπερβεί τον αντίστοιχο ελληνικό
φόρο. Η παράταση της προθεσμίας
έως το τέλος Οκτωβρίου, σε συνδυασμό με τη δυνατότητα συμπλήρωσης των δικαιολογητικών έως τις
30 Νοεμβρίου, δημιουργεί έτσι ένα
ευρύτερο χρονικό παράθυρο για τους
συνταξιούχους του εξωτερικού που
σχεδιάζουν να μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα
και να αξιοποιήσουν το ειδικό φορολογικό καθεστώς.
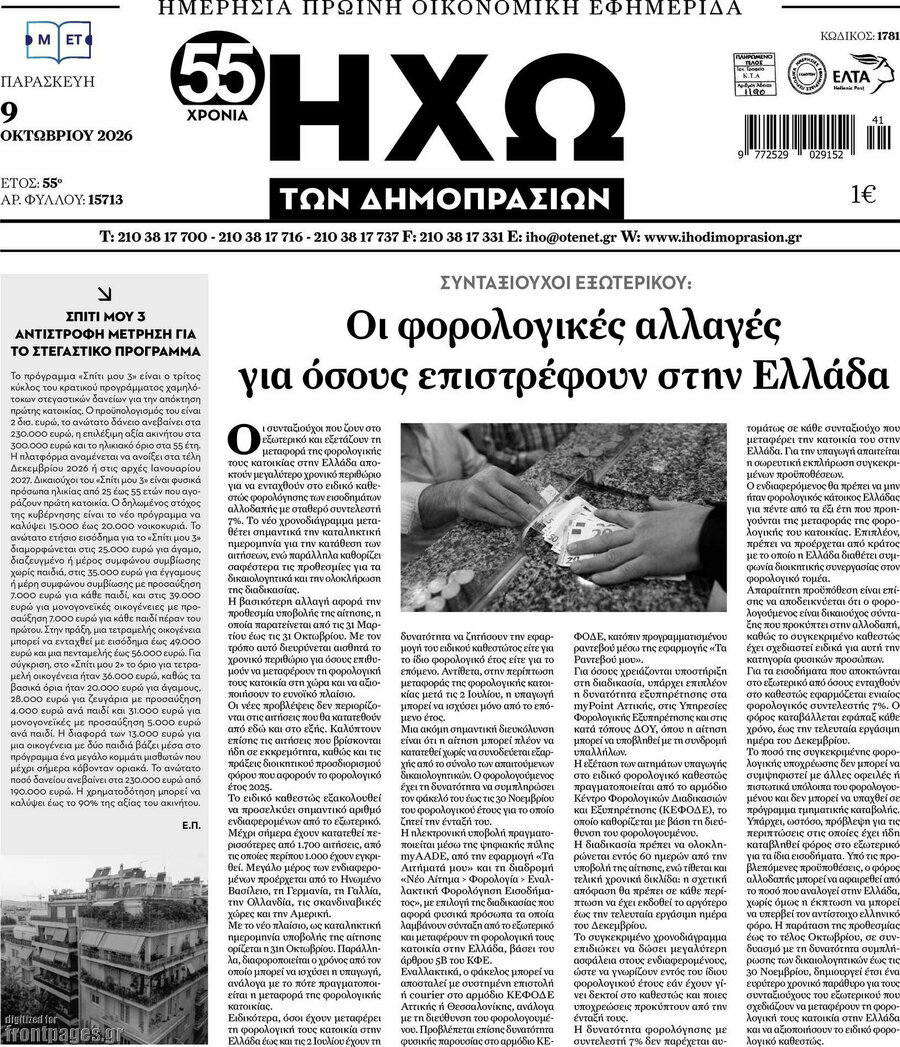
Ηχώ των Δημοπρασιών – Πρωτοσέλιδο 9 Οκτωβρίου 2026
⏪ Όλα τα πρωτοσέλιδα εφημερίδων 09/10/2026
Recognized text:
 είδη κηποτεχνίας, αυτόματο πότισμα