ΤΕΤΑΡΤΗ
ΣΕΠΤΕΜΒΡΙΟΥ 2026
ΕΤΟΣ: 55°
ΑΡ. ΦΥΛΛΟΥ: 15701
ΗΜΕΡΗΣΙΑ ΠΡΩΙΝΗ ΟΙΚΟΝΟΜΙΚΗ ΕΦΗΜΕΡΙΔΑ
ΗΧΩ
ΧΡΟΝΙΑ
ΤΩΝ ΔΗΜΟΠΡΑΣΙΩΝ
ΠΛΗΡΩΜΕΝΟ
ΤΕΛΟΣ
Τεχ. Γραφείο
Κ.Τ.Α.
Αριθμός λέειος
911 772529
Τ: 210 38 17 700 - 210 38 17 716 - 210 38 17 737 F: 210 38 17 331 E: [email protected] W: www.ihodimoprasion.gr
ΑΥΤΟΜΑΤΗ ΕΙΔΟΠΟΙΗΣΗ
ΣΕ ΟΣΟΥΣ «ΞΕΧΝΟΥΝ»
ΝΑ ΥΠΟΒΑΛΟΥΝ
ΦΟΡΟΛΟΓΙΚΕΣ ΔΗΛΩΣΕΙΣ
Στους φορολογούμενους που δεν υπέβαλαν
φορολογική δήλωση στρέφεται τώρα ο ελεγκτικός μηχανισμός της ΑΑΔΕ. Το «κυνήγι»
των ασυνεπών φορολογουμένων ξεκινά με την
ΑΑΔΕ να επιστρατεύει αυτοματοποιημένες
διαδικασίες για τον καταλογισμό φόρων και
προστίμων. Όσοι δεν υπέβαλαν δήλωση θα
βρεθούν αντιμέτωποι με εκκαθαριστικό που
θα εκδώσει η ίδια η ΑΑΔΕ, υπολογίζοντας τον
φόρο με βάση τα στοιχεία που διαθέτει από
τράπεζες, εργοδότες, myDATA και προηγού
μενες δηλώσεις. Την ίδια ώρα, για τις εκπρόθε
σμες δηλώσεις τα πρόστιμα θα υπολογίζονται
και θα βεβαιώνονται αυτόματα, αμέσως μετά
την οριστική υποβολή.
Ο σχεδιασμός της ΑΑΔΕ προβλέπει: Εκκαθαριστικά ακόμη και χωρίς δήλωση. Για φυσικά
και νομικά πρόσωπα που δεν έχουν υποβάλλει
δήλωση φορολογίας εισοδήματος (έντυπο Ε1
ή Ν), η ΑΑΔΕ θα προχωρά στον κατ' εκτίμηση
προσδιορισμό του φόρου και θα αναρτά το
σχετικό εκκαθαριστικό στον λογαριασμό του
φορολογουμένου στο myAADE. Για τον υπολογισμό του φόρου η φορολογική διοίκηση θα
αξιοποιεί όλα τα διαθέσιμα στοιχεία που έχει
στη διάθεσή της, όπως δηλώσεις φορολογίας
εισοδήματος και ΦΠΑ προηγούμενων ετών,
δεδομένα της πλατφόρμας myDATA, πληροφορίες από εργοδότες, στοιχεία τραπεζών,
δεδομένα από επιχειρήσεις κοινής ωφέλειας,
κάθε άλλη διαθέσιμη πληροφορία που αποτυ
πώνει το επίπεδο διαβίωσης και την οικονομι
κή δραστηριότητα του φορολογουμένου. Με
βάση τα στοιχεία αυτά θα προσδιορίζεται το
φορολογητέο εισόδημα και θα υπολογίζεται
ο αναλογών φόρος. Στο ποσό του φόρου θα
προστίθενται και τα προβλεπόμενα πρόστιμα
λόγω μη υποβολής δήλωσης ενώ η κοινοποίηση
των εκκαθαριστικών θα γίνεται ηλεκτρονικά
μέσω της ψηφιακής πύλης myAADE και οι
φορολογούμενοι θα ενημερώνονται με e-mail.
Η διαδικασία βασίζεται στην παράγραφο 4 του
άρθρου 36 του Κώδικα Φορολογικής Διαδικασίας (ν. 5104/2024), σύμφωνα με την οποία
όταν δεν υποβάλλεται εμπρόθεσμα δήλωση, η
Φορολογική Διοίκηση μπορεί να προσδιορίζει
τον φόρο με βάση κάθε διαθέσιμο στοιχείο που
έχει στη διάθεσή της. Εφόσον στη συνέχεια
ο φορολογούμενος υποβάλει εκπρόθεσμη
δήλωση, η πράξη εκτιμώμενου προσδιορισμού
παύει αυτοδικαίως να ισχύει και αντικαθίσταται
από τη νέα εκκαθάριση.
ΚΩΔΙΚΟΣ: 1781
KADTON
ΕΛΤΑ
Hellenic Post
029138
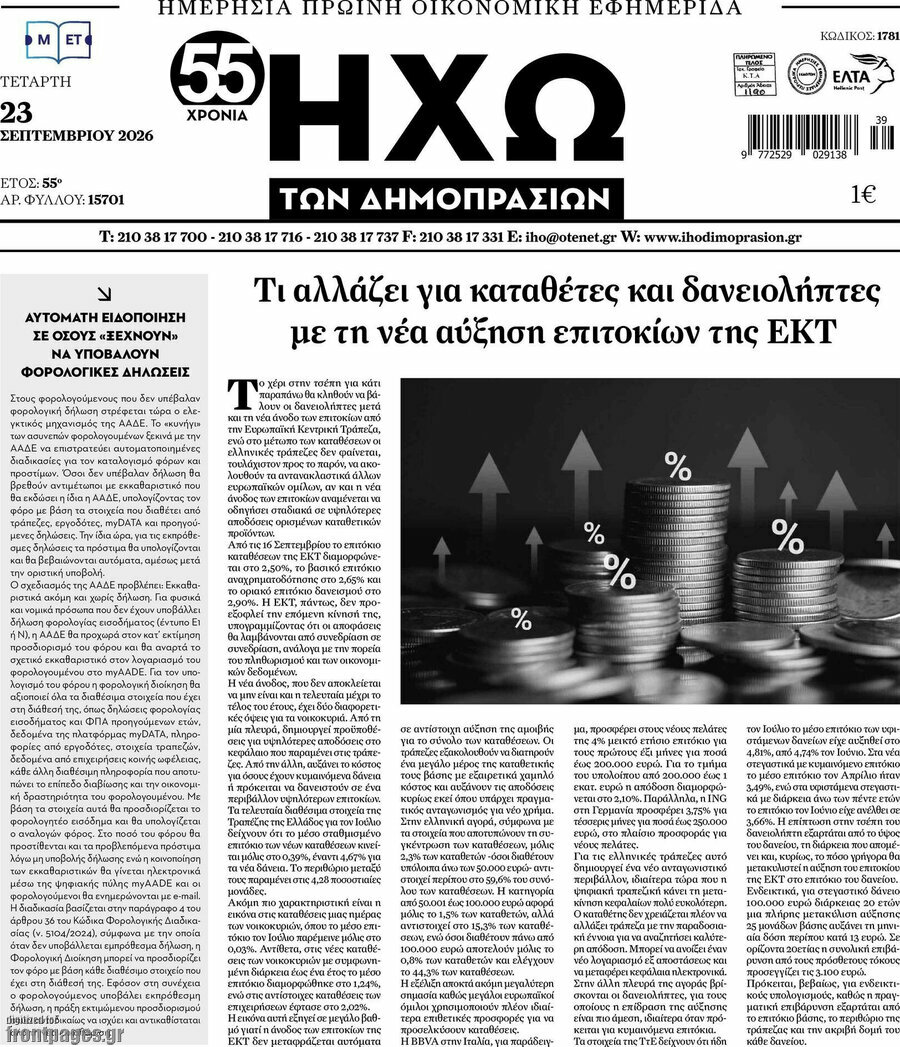
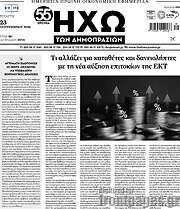
Τι αλλάζει για καταθέτες και δανειολήπτες
με τη νέα αύξηση επιτοκίων της ΕΚΤ
Το χέρι στην τσέπη για κάτι
παραπάνω θα κληθούν να βάλουν οι δανειολήπτες μετά
και τη νέα άνοδο των επιτοκίων από
την Ευρωπαϊκή Κεντρική Τράπεζα,
ενώ στο μέτωπο των καταθέσεων οι
ελληνικές τράπεζες δεν φαίνεται,
τουλάχιστον προς το παρόν, να ακολουθούν τα αντανακλαστικά άλλων
ευρωπαϊκών ομίλων, αν και η νέα
άνοδος των επιτοκίων αναμένεται να
οδηγήσει σταδιακά σε υψηλότερες
αποδόσεις ορισμένων καταθετικών
προϊόντων.
Από τις 16 Σεπτεμβρίου το επιτόκιο
καταθέσεων της ΕΚΤ διαμορφώνε
ται στο 2,50%, το βασικό επιτόκιο
αναχρηματοδότησης στο 2,65% και
το οριακό επιτόκιο δανεισμού στο
2,90%. Η ΕΚΤ, πάντως, δεν προεξοφλεί την επόμενη κίνησή της,
υπογραμμίζοντας ότι οι αποφάσεις
θα λαμβάνονται από συνεδρίαση σε
συνεδρίαση, ανάλογα με την πορεία
του πληθωρισμού και των οικονομι
κών δεδομένων.
Η νέα άνοδος, που δεν αποκλείεται
να μην είναι και η τελευταία μέχρι το
τέλος του έτους, έχει δύο διαφορετι
κές όψεις για τα νοικοκυριά. Από τη
μία πλευρά, δημιουργεί προϋποθέ
σεις για υψηλότερες αποδόσεις στο
κεφάλαιο που παραμένει στις τράπε
ζες. Από την άλλη, αυξάνει το κόστος
για όσους έχουν κυμαινόμενα δάνεια
ή πρόκειται να δανειστούν σε ένα
περιβάλλον υψηλότερων επιτοκίων.
Τα τελευταία διαθέσιμα στοιχεία της
Τραπέζης της Ελλάδος για τον Ιούλιο
δείχνουν ότι το μέσο σταθμισμένο
επιτόκιο των νέων καταθέσεων κινείται μόλις στο 0,39%, έναντι 4,67% για
τα νέα δάνεια. Το περιθώριο μεταξύ
τους παραμένει στις 4,28 ποσοστιαίες
μονάδες.
Ακόμη πιο χαρακτηριστική είναι η
εικόνα στις καταθέσεις μιας ημέρας
των νοικοκυριών, όπου το μέσο επιτόκιο τον Ιούλιο παρέμεινε μόλις στο
0,03%. Αντίθετα, στις νέες καταθέσεις των νοικοκυριών με συμφωνημένη διάρκεια έως ένα έτος το μέσο
επιτόκιο διαμορφώθηκε στο 1,24%,
ενώ στις αντίστοιχες καταθέσεις των
επιχειρήσεων έφτασε στο 2,02%.
Η εικόνα αυτή εξηγεί σε μεγάλο βαθμό γιατί η άνοδος των επιτοκίων της
ΕΚΤ δεν μεταφράζεται αυτόματα
σε αντίστοιχη αύξηση της αμοιβής
για το σύνολο των καταθέσεων. Οι
τράπεζες εξακολουθούν να διατηρούν
ένα μεγάλο μέρος της καταθετικής
τους βάσης με εξαιρετικά χαμηλό
κόστος και αυξάνουν τις αποδόσεις
κυρίως εκεί όπου υπάρχει πραγματ
τικός ανταγωνισμός για νέο χρήμα.
Στην ελληνική αγορά, σύμφωνα με
τα στοιχεία που αποτυπώνουν τη συγκέντρωση των καταθέσεων, μόλις
2,3% των καταθετών - όσοι διαθέτουν
υπόλοιπα άνω των 50.000 ευρώ- αντιστοιχεί περίπου στο 59,6% του συνό
λου των καταθέσεων. Η κατηγορία
από 50.001 έως 100.000 ευρώ αφορά
μόλις το 1,5% των καταθετών, αλλά
αντιστοιχεί στο 15,3% των καταθέ
σεων, ενώ όσοι διαθέτουν πάνω από
100.000 ευρώ αποτελούν μόλις το
0,8% των καταθετών και ελέγχουν
το 44,3% των καταθέσεων.
Η εξέλιξη αποκτά ακόμη μεγαλύτερη
σημασία καθώς μεγάλοι ευρωπαϊκοί
όμιλοι χρησιμοποιούν πλέον ιδιαί
τερα επιθετικές προσφορές για να
προσελκύσουν καταθέσεις.
Η BBVA στην Ιταλία, για παράδειγμα, προσφέρει στους νέους πελάτες
της 4% μεικτό ετήσιο επιτόκιο για
τους πρώτους έξι μήνες για ποσά
έως 200.000 ευρώ. Για το τμήμα
του υπολοίπου από 200.000 έως 1
εκατ. ευρώ η απόδοση διαμορφώ
νεται στο 2,10%. Παράλληλα, η ING
στη Γερμανία προσφέρει 3,75% για
τέσσερις μήνες για ποσά έως 250.000
ευρώ, στο πλαίσιο προσφοράς για
νέους πελάτες.
Για τις ελληνικές τράπεζες αυτό
δημιουργεί ένα νέο ανταγωνιστικό
περιβάλλον, ιδιαίτερα τώρα που η
ψηφιακή τραπεζική κάνει τη μετακίνηση κεφαλαίων πολύ ευκολότερη.
Ο καταθέτης δεν χρειάζεται πλέον να
αλλάξει τράπεζα με την παραδοσια
κή έννοια για να αναζητήσει καλύτε
ρη απόδοση. Μπορεί να ανοίξει έναν
νέο λογαριασμό εξ αποστάσεως και
να μεταφέρει κεφάλαια ηλεκτρονικά.
Στην άλλη πλευρά της αγοράς βρί
σκονται οι δανειολήπτες, για τους
οποίους η επίδραση της αύξησης
είναι πιο άμεση, ιδιαίτερα όταν πρόκειται για κυμαινόμενα επιτόκια.
Τα στοιχεία της ΤτΕ δείχνουν ότι ήδη
τον Ιούλιο το μέσο επιτόκιο των υφι
στάμενων δανείων είχε αυξηθεί στο
4,81%, από 4,74% τον Ιούνιο. Στα νέα
στεγαστικά με κυμαινόμενο επιτόκιο
το μέσο επιτόκιο τον Απρίλιο ήταν
3,49%, ενώ στα υφιστάμενα στεγαστικά με διάρκεια άνω των πέντε ετών
το επιτόκιο τον Ιούνιο είχε ανέλθει σε
3,66%. Η επίπτωση στην τσέπη του
δανειολήπτη εξαρτάται από το ύψος
του δανείου, τη διάρκεια που απομέ
νει και, κυρίως, το πόσο γρήγορα θα
μετακυλιστεί η αύξηση του επιτοκίου
της ΕΚΤ στο επιτόκιο του δανείου.
Ενδεικτικά, για στεγαστικό δάνειο
100.000 ευρώ διάρκειας 20 ετών
μια πλήρης μετακύλιση αύξησης
25 μονάδων βάσης αυξάνει τη μηνι
αία δόση περίπου κατά 13 ευρώ. Σε
ορίζοντα 20ετίας η συνολική επιβά
ρυνση από τους πρόσθετους τόκους
προσεγγίζει τις 3.100 ευρώ.
Πρόκειται, βεβαίως, για ενδεικτι
κούς υπολογισμούς, καθώς η πραγματική επιβάρυνση εξαρτάται από
το επιτόκιο βάσης, το περιθώριο της
τράπεζας και την ακριβή δομή του
κάθε δανείου.
Ηχώ των Δημοπρασιών – Πρωτοσέλιδο 23 Σεπτεμβρίου 2026
⏪ Όλα τα πρωτοσέλιδα εφημερίδων 23/09/2026
Recognized text:
 είδη κηποτεχνίας, αυτόματο πότισμα